企业所得税不定项题1
作者:小红帮你学财会 · 时长 09:50 · 发布于 2024-04-03
章节
- 00:01 引言与做题思路
- 00:51 第一题:免征企业所得税收入
- 02:37 第二题:借款利息支出扣除
- 03:55 第三题:固定资产计税基础
- 05:29 第四题:准予扣除项目
- 06:06 解析与总结
视频文字稿
引言与做题思路
大家好今天与大家分享一道企业所得税的题目不定向啊就是说大家有不少小伙伴对这个不定向题有点畏惧其实呢不定向选择题在很多年前其实也是是主观题的形式只不过现在改成客观题其实其实就是几个单选或者多选凑起来的一个
综合性的题目大家呢不要有太大的压力啊我们这种做涉及到税的的题目呢我们的做题思路是这样的先做先做先看问题然后再看资料先看问题根据问题来看资料啊好我们来看这个这个题目
第一题:免征企业所得税收入
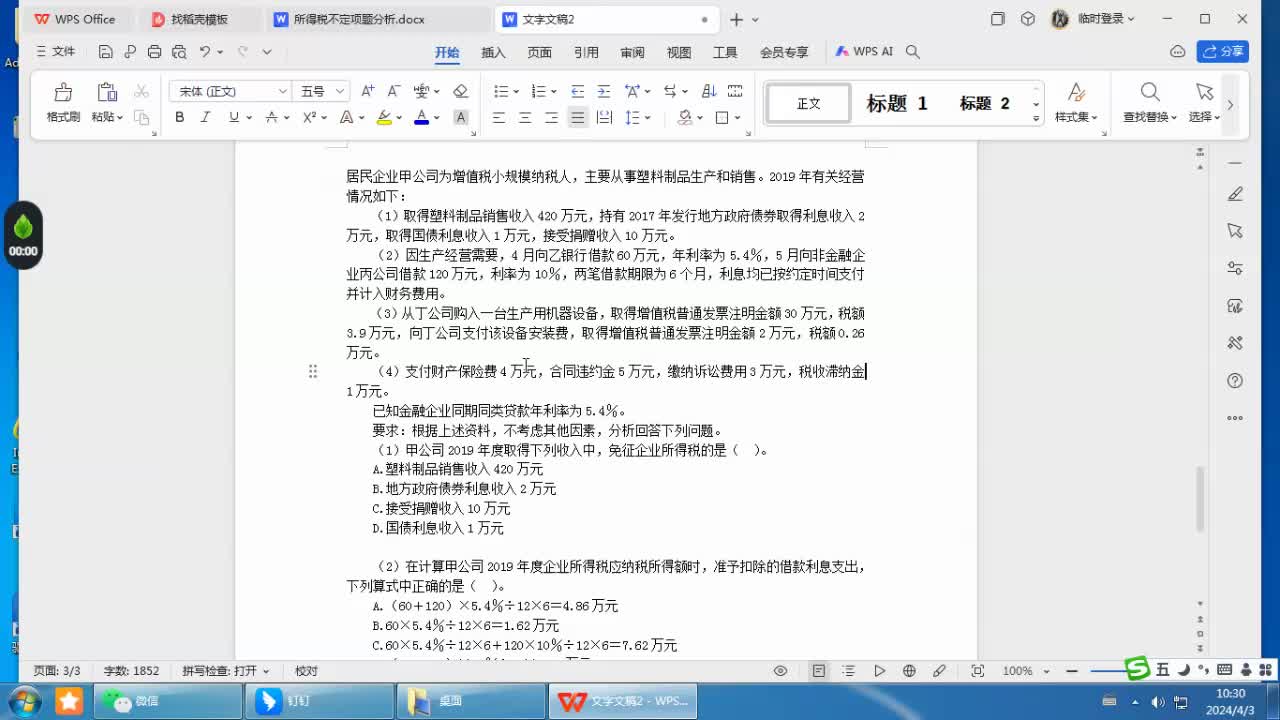
我们来看这个题目啊它是这个问题一跟甲公司2019年取得的收入中免征企业所得的所得税的是这个题目呢我们就是说这个题目其实我们不看前面的前面的已知条件我们我们也应该能做得出来啊你看那个塑料制品销售收入那肯定是要增的对吧肯定要增所得税的
地方债地方债利息收入是不争的我们可以理解如果地方政府要我们买债券他在我们还收企业所得税的话企业会去买吗这样可以理解一下所以说地方政府的债券利息是不增企业所得税的啊这是免征的必要选第三个呢接受捐赠接受捐赠这个收入那接接受捐赠
你要看干什么捐赠呢我们看看C 他是接受捐赠什么嗯接受捐赠他没有说那这个接受接受捐赠也是要交企业所得税的不是免征国债利息收入国家发行的债让我们企业去买它是这是免的不要交企业所得税的啊所以这个答案是B 和D 我们可以做的时候可以通过排除法
还有呢其他的该记的慢慢的记通过做题来记应记有的时候会容易乱就是记了你好像这个知识点记的但是到时候做题的时候你又对应不上所以说我认为还是有的时候适当的听课适当的做题慢慢的慢慢的你还要多想想多思考
要一道题能变成N 道题这样我们才能够以不变应万变啊这是第一题第二题
第二题:借款利息支出扣除
在计算甲公司2019年度企业所得税应纳税所得额时准予扣除的借款利息支出下列计算正确的是那么正确的是我们出级职证考试他有有个有个很好的优优点不定向选择题他基本上不要我们算他只把事子列出来我们只要根据选择就行了啊那我们看一下这个题目
利息支出嘛利息支出利支出我们这边看到资料二是给的利息支出他一个是问银行借的还有个为非非金融机构借的这边呢我们要掌握个知识点就是说你可以向非那个金融企业借但是呢支付的利率在企业所得税列支的时候是不能够高于同期的贷款利率的他这边10那
肯定是不能全额扣只能扣5454啊那我们看一下那个这个2019年应该那我首先我们要知道嗯几个月他们两个都是6个月对吧那我们就把60万加上120万乘以54除以12乘以6就行了啊那正确答案应该是A 啊正确答案是A 好我们
第三题:固定资产计税基础
年购入生产设备生产机器设备企业所得税计税基础正确的是这边就涉及到我们固定资产好固定资产的入账价值啊这边其实有的有的有的知识点也是要我们要跟会计联系起来啊我们会计是不是在达到那个企业固定资产什么入账价值什么时候怎么确定是不是达到那个可以
那个使用之前的所发生的费用都要资本化对吧那这边的我们所得税计税基础基本上也是这样子我们看一下购入生产设备计税基础我们看一下3他是小规模纳税人小规模再注意一下这边有个有个坑啊是小规模所以这个税额税额税额是要进呃要是要进成本的进成本
的安装费安装费也要进税额都要进那应该是这四个数字加起来吧四个数字加起来哎我怎么只弄了三个呀不我三个啊我这边少少说了一个正确答案应该是D 啊这边少弄个DDD 就
是把4个加起来44个加起来30加39加2加026把这四个加起来啊正确答案是D 对答案D 我这边刚才删掉删掉一个删了一个这个正确答案是D 啊好我
第四题:准予扣除项目
2019年企业所得税应纳税所得额时下列各项中准予扣除的是准予扣除这个税这税款滞纳金是不可以企业所得税扣除的不可以扣违约金可以扣诉讼费也可以扣财产保险费也可以扣嗯正确答案应该是三个BCD 啊这个呢这相应的知识点我们要通过做题一方面听课然后做题哪个地
方不理解再去看对应的书啊好这个正确答案就是BCD 好这个题目我们我做好了我们来看
解析与总结
案是这样你看这解析解析这时候我们来看解析啊对企业所得税2012年以后年度发生的地方政府债券利益收入免征企业所得税还有国债利息也是免征所得税这时候我们这样通过题目再来记这个知识点就好记一点了啊其实我说我我做题我现在因为我嘛毕竟实操工作经
验相对来说比较丰富一点我很多我已经刻在脑子里的我没有刻意的去记啊或者我是在理解的计算来做这些题目第二个在计算2019年企业所得税应纳税所得额时准予扣除的借款利息支出下列算式做正确的是你看这边说这边答案刚才已经说的是A 那边这个知识点是什么呢就非金融企业向金融企业借款的
利息支出可以据实扣非金融企业向非金融企业那个借款利息支出的不能超过那个金融企业同期同类贷款利率计算的数额的部分可以扣除超过部分是不予扣除的那我们这个题目他就借了两笔款一一个是541个是10都是6个月那我们只能我们税前列支列支只能按54算6个月对吧所以说我们是正确答案选A 这大家
再消化一下刚才已经说过了啊这个第三个计税基础计税基础我刚才把D 不小心算那个删掉了就其实我们这边还有个坑是啥这个坑是它是小规模纳税人这边取得的普通发票发票所以所有的金额都要加起来所有的买的时候那个达到可以使用之前
的金额几个金额都要加起来所以说正确答案是D 啊是D 第4个这个准予扣除的项目这边呢哪几个可以扣哪可不几个不可以扣我们我们看一下把这个不不可以扣的那个要要理解性的记啊像投资支付的利息红利你本身是分红这一块肯定是税后列支不不存在在税前列支的情况缴的那个企业所得税也是在那个是利润
总额减掉所得税然后才变成我们的净利润对吧这个所得税税款肯定是不可以再说算应纳税所得额是扣的那个滞纳金国家是不支持你的你不好好的交税交了滞纳金不可以对你对你的一种惩罚所以呢这个税款滞纳金是不可以在企业所得税扣除的还有罚金啊罚款被没收的那个损失都对
你这种处罚所以说相应的在也不可以在企业所得税税前扣除还超过标准的捐增支出啊赞助支出啊未经核定的准备金就像我们平常计提的那个换账准备都是不可以在企业所得税税前扣除的你要实际扣除要等要有相关的手续才可以扣除还有企
业之间那个管理费啊你内部的租租金啊特许权使用费就其实就是关联方之间你们内部之间的交易他税税务上是不承认你们之间的那个费用的所以说不可以列支以及非银行企业内部营业机构支付的利息你们之间比方说分几个分的很细分分的
分的很细几个几个分几个部门内部核算这边相应的那个支支出我们也是不可以那个税前列支的那第九个呢是取得与收入无关的我们收入和支出是相应的有个配比的规则与与收入无关的相应的支也是不可以扣除的好了这次呢就把这道那个嗯企业所得税的不定向题与大家做了一
个分分享分享我们下次再见